


- Le dérèglement climatique frappe simultanément les récoltes de blé et de maïs en Europe, poussant les prix alimentaires à la hausse.
- La guerre d’Ukraine et la fermeture du détroit d’Ormuz paralysent en parallèle les exportations agricoles et énergétiques mondiales.
- L’accumulation de ces chocs relance l’inflation et fait grimper les coûts d’emprunt des États, la France n’étant pas épargnée.
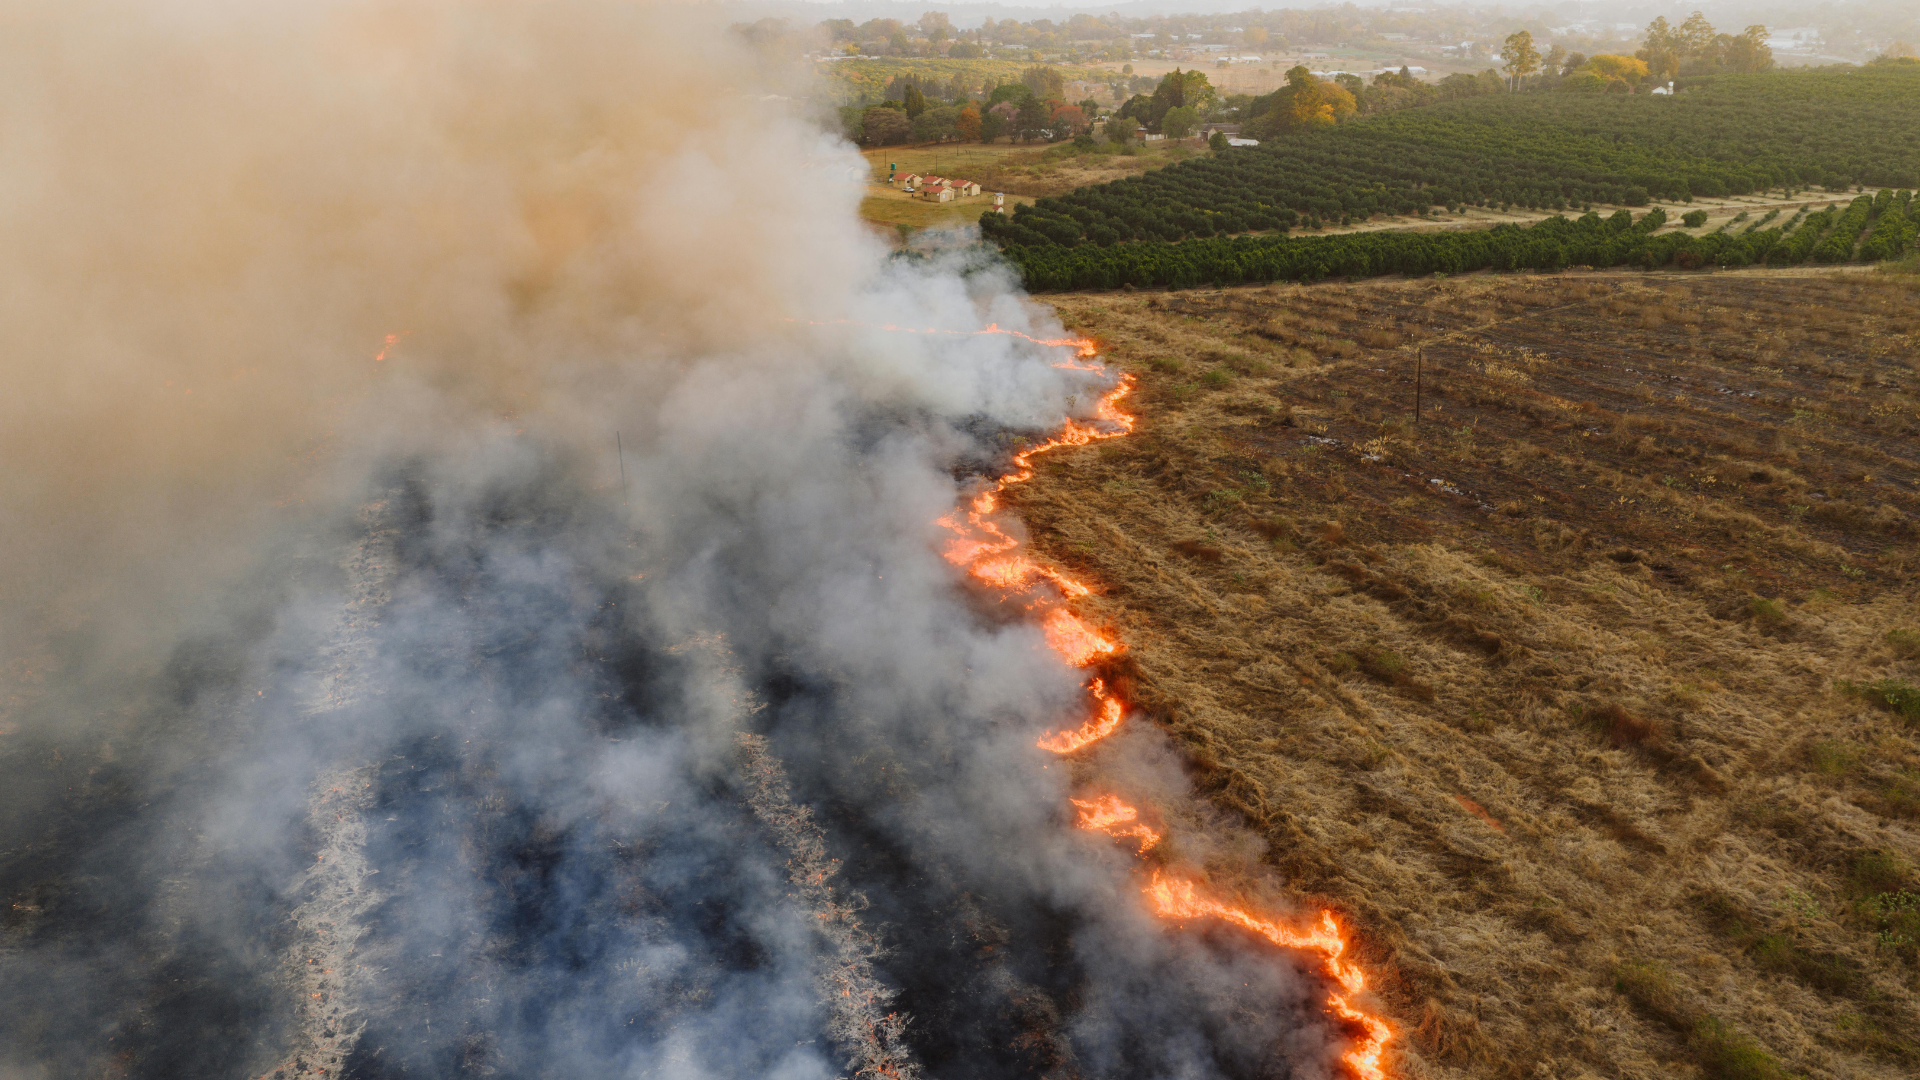
L’été qui s’achève aura été marqué comme jamais par le dérèglement climatique : canicules à répétition, feux de forêt géants, réapparition d’El Niño… Tout cela ne va pas manquer d’avoir des répercussions en tous genres, à commencer par les activités qui dépendent directement des conditions météorologiques, au premier rang desquelles l’agriculture et la production alimentaire. La vague de chaleur a frappé l’Europe au moment critique de la formation des grains des céréales. La France et la Hongrie, les deux principaux producteurs de blé, ont été particulièrement touchés mais aussi, le sud de l’Allemagne, l’Autriche et la Pologne. Actuellement, le prix du blé est supérieur de plus de 25 % à celui de 2025 et continue d’augmenter. La canicule a aussi frappé durement la production de maïs. L’envolée des cours provoquée par la baisse de la production de cette composante essentielle de l’alimentation animale va immanquablement se répercuter sur le prix des viandes de boucherie. Tout cela sans compter avec tout le reste : la sécheresse du fourrage, la pénurie d’engrais, le prix du diesel, etc.
À cette première calamité sont venues s’ajouter deux autres, liées aux tensions géopolitiques, en l’espèce la guerre d’Ukraine et la guerre d’Iran.
La guerre d’Ukraine oppose deux des principales puissances agricoles mondiales. Ensemble, celles-ci contrôlent 27 % des exportations mondiales de blé, principalement à destination du Moyen-Orient et d’Afrique du Nord. En juillet dernier, au moment où commence chaque année l’expédition des principales récoltes des deux pays, Kiev a décidé de concentrer ses efforts sur de nouvelles cibles : les navires russes exportant des produits agricoles via la mer Noire, ainsi que les infrastructures ferroviaires et portuaires de la mer d’Azov. À la mi-août, l’Ukraine a encore bombardé les trois terminaux céréaliers du port de Novorossiïsk, qui acheminent plus de 40 % des exportations de céréales russes. Les autorités ont suspendu ces exportations jusqu’à la fin des réparations. La Russie n’a pas manqué de répliquer en intensifiant ses tirs de missiles contre les ports ukrainiens de la mer Noire et a même coulé plusieurs navires qui se rendaient à Odessa. Les exportations agricoles des deux pays risquent d’être fortement réduites, voire totalement interrompues. À la mi-août, les exportations ukrainiennes de céréales ont baissé de 75 % par rapport à l’an dernier. Ainsi, le dommage infligé au commerce des céréales est supérieur à celui porté au commerce du pétrole et du gaz par la fermeture du détroit d’Ormuz.
Précisément, cette fermeture dont on ne voit pas la fin ajoute ses effets à ceux de la guerre d’Ukraine. Elle prive le secteur agricole mondial d’une partie de son approvisionnement en engrais et surtout, elle entretient et relance l’inflation à travers le monde et notamment aux États-Unis. Le prix du diesel à la pompe — véritable pilier de l’économie en raison de son rôle essentiel pour fournir l’industrie et l’agriculture — y a atteint 5,47 dollars le gallon à la mi-août. Cette hausse intervient au moment où les particuliers s’apprêtent à recharger leurs cuves à mazout à l’approche de l’hiver.
Qui plus est, cette flambée de l’inflation alimente également une vente massive d’obligations d’État américaines, qui fait grimper les coûts d’emprunt. En vérité, cette méfiance des investisseurs à l’égard des obligations d’État traduit une double prise de conscience. D’une part un doute croissant quant à la capacité des gouvernements, notamment l’administration américaine, à maîtriser l’inflation. La Maison Blanche, qui doit déjà rembourser les droits de douane illégalement perçus depuis l’an dernier, se prépare à creuser encore le déficit budgétaire en demandant au Congrès une très substantielle augmentation des dépenses militaires, guerre d’Iran oblige. C’est d’autre part la prise de conscience que la dette publique a atteint des sommets franchement dangereux. À l’échelle de la planète, celle-ci est passée de 59 % du PIB mondial en 2007 à près de 100 % aujourd’hui, soit 110 mille milliards de dollars. Sur ce total, la dette publique américaine a atteint ces derniers jours les 40 mille milliards, ici encore guerre d’Iran oblige. Dans ce contexte déjà acrobatique, est venue se greffer ces derniers mois l’intervention d’un deus ex machina en la personne des géants du numérique. Pour financer leurs besoins insatiables en infrastructure, ceux-ci se sont tournés récemment vers les marchés obligataires où ils concurrencent désormais les gouvernements dans la recherche de capitaux à long terme. C’est un facteur supplémentaire qui est venu soutenir et généraliser la flambée des taux.
En fait, les coûts d’emprunt des gouvernements ont commencé à augmenter dès le début du conflit américano-iranien fin février dernier, à un moment où la hausse des prix de l’énergie a fait craindre l’arrivée d’un choc inflationniste mondial prolongé. Aujourd’hui, le rendement des obligations d’État allemandes à 30 ans atteint 3,78 %, son plus haut niveau depuis la crise de la zone euro en 2011. Les rendements français de même échéance ont augmenté la semaine dernière de 0,03 point de pourcentage pour s’établir à 4,9 %, leur plus haut niveau depuis 2008. Au Royaume-Uni, le rendement des obligations d’État à 30 ans a augmenté jusqu’à 0,04 point de pourcentage pour atteindre 5,86 %, se rapprochant ainsi du sommet atteint après 1998. Au Japon, les rendements à 30 ans ont augmenté jusqu’à 0,08 point de pourcentage mardi, pour atteindre 4,16 %, un niveau proche de leur plus haut historique.
Cela n’est bon pour personne et notamment pour la France. Le Royaume-Uni et les États-Unis subissent certes des coûts d’emprunt à long terme plus élevés que les nôtres. Mais nous aurions tort de nous rassurer de nous trouver en si bonne compagnie. Les marchés regardent les niveaux mais aussi la tendance. Les taux demandés à la France dépassent maintenant ceux qui s’appliquent à l’Italie ou la Grèce, pays plus endettés mais qui font beaucoup plus d’efforts que nous pour assainir leurs finances. Le dérèglement climatique, la dégradation géopolitique, le possible éclatement de la bulle technologique nous réservent sans doute de nouvelles épreuves. Pour les aborder dans les meilleures conditions, il ne faut pas avoir épuisé toutes ses réserves.
Philippe COSTE
Ancien Ambassadeur
POUR ALLER PLUS LOIN
RELIRE – Réouvrir le détroit d’Ormuz
RELIRE – Le changement climatique est-il une aubaine stratégique?